当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
日産 キックスの見積もりで、残クレの月々の支払いを見て『これなら手が届きそう』と思った方も多いはずです。
結論から言うと、残クレは月々を軽くする代わりに、総支払額は通常ローンより多くなりやすい仕組みです。損か得かは、5年後に車を返すか乗り続けるかで決まります。
この記事では、X+ 2WDを例に、残クレと通常ローンの総支払額を数字で並べます。
残クレってどんな仕組み?
残クレは「残価設定型クレジット」の略です。数年後の車の値段(残価)を先に決めて、その分を最後に回す支払い方なんです。
例えば、車両価格から残価を引いた分だけを月々で払います。最後に残価をどうするかを選ぶ形です。
| 項目 | 残クレ | 通常ローン |
|---|---|---|
| 月々の支払い | 少ない | 多い |
| 最後の支払い | 残価がまとめて残る | なし |
| 利息がかかる元金 | 残価を含めた全額 | 借りた全額 |
| 最後の選択 | 返す・乗り換える・買い取る | 自分の車になる |
| 走行距離やキズの条件 | ある | ない |
ここが大事なところです。残クレは月々を軽くしても、残価の分にも利息がかかり続けます。
だから、同じ金利なら総支払額は通常ローンより多くなりやすいんです。
- 残クレは「月々が軽い」代わりに「総額は増えやすい」
- 5年ごとに乗り換える人には合いやすい
- 長く乗り続けるつもりなら、通常ローンの方が総額は少なくなりやすい
総支払額で比べるといくら違う?
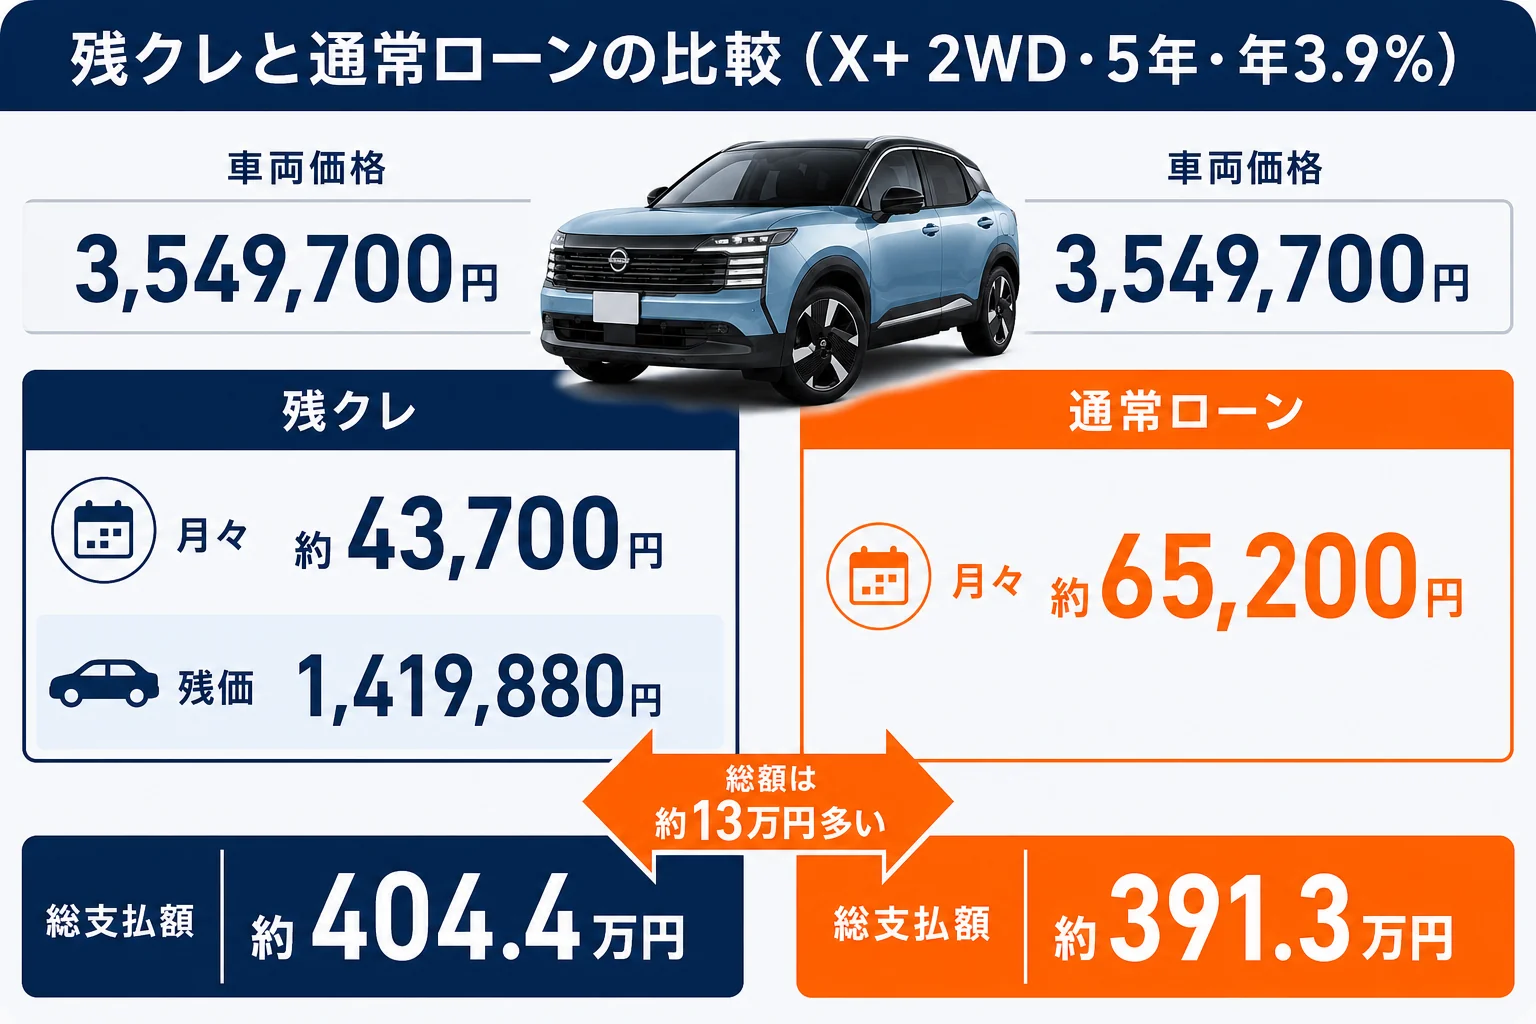
X+ 2WD(3,549,700円・2026年6月発売時の全国希望小売価格・消費税込)を例に計算してみます。
条件は次のとおりです。いずれも計算のための仮定で、実際の金利や残価は販売店のプランで確かめてください。
- 支払期間は5年(60回)
- 金利は残クレ・通常ローンとも年3.9%で同じとする
- 残価は車両価格の40%(1,419,880円)とする
- 頭金・諸費用・オプションは含めない
| 項目 | 残クレ | 通常ローン |
|---|---|---|
| 月々の支払い(目安) | 約43,700円 | 約65,200円 |
| 5年間の月々の合計 | 約262.5万円 | 約391.3万円 |
| 最終回(残価) | 1,419,880円 | なし |
| 買い取った場合の総支払額 | 約404.4万円 | 約391.3万円 |
| 利息の合計(目安) | 約49.5万円 | 約36.3万円 |
月々は約2万1,500円軽くなります。その一方で、最後に買い取ると総額は約13万円多くなる計算です。
『月々2万円も違うなら残クレでいいかも』と感じますよね。ただ、その差は最後の残価にそのまま回っているだけなんです。
ディーラーの残クレとほかのローンでは、金利が違うことがよくあります。仮に残クレが年4.9%なら、買い取った場合の総額は約417.3万円になります。銀行などのローンが年2.5%なら、通常ローンの総額は約378.0万円です。金利が1%違うだけで、総額は大きく動きます。
頭金を入れた場合や、ほかのグレードの月々はキックスのローン月々いくら?で表にしています。
グレード別に見ると月々はいくら?
同じ仮定(5年・年3.9%・残価40%・頭金0円)で、ほかのグレードも並べてみます。
| グレード | 車両価格 | 残価(40%) | 残クレの月々 | 通常ローンの月々 | 買い取った時の総額の差 |
|---|---|---|---|---|---|
| X シンプルパッケージ 2WD | 2,999,700円 | 1,199,880円 | 約37,000円 | 約55,100円 | 約11.1万円 |
| X 2WD | 3,259,300円 | 1,303,720円 | 約40,200円 | 約59,900円 | 約12.1万円 |
| X+ 2WD | 3,549,700円 | 1,419,880円 | 約43,700円 | 約65,200円 | 約13.2万円 |
| G 2WD | 3,898,400円 | 1,559,360円 | 約48,000円 | 約71,600円 | 約14.5万円 |
| X e-4ORCE | 3,599,200円 | 1,439,680円 | 約44,400円 | 約66,100円 | 約13.3万円 |
| G e-4ORCE | 4,248,200円 | 1,699,280円 | 約52,400円 | 約78,000円 | 約15.8万円 |
車両価格は2026年6月発売時の全国希望小売価格(消費税込)です。残価率は計算のための仮定で、実際の値はプランで変わります。
車両価格が高いグレードほど、残価も大きくなります。そのぶん利息のかかる元金も大きいので、総額の差も広がるんです。
『残クレならGでも月々5万円以下か』と感じた方もいるかもしれません。ただ、その時の最終回の残価は約156万円です。5年後にこの金額をどうするかまで、決めておきましょう。
最終回の3つの選び方
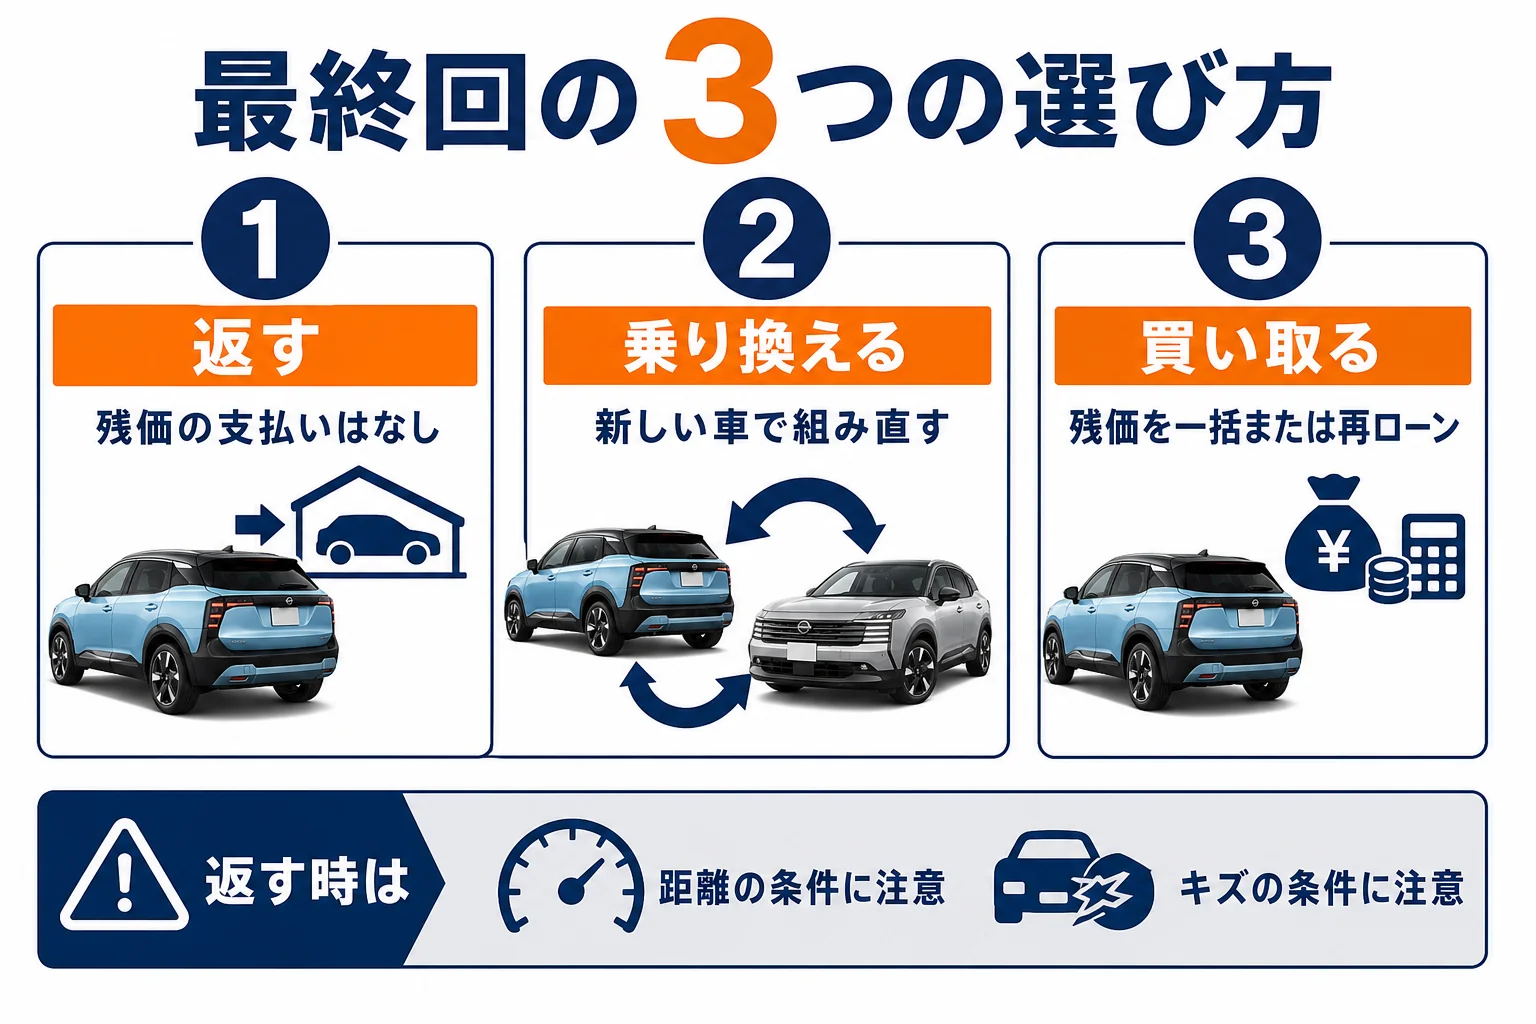
残クレの最終回では、車をどうするかを選びます。
| 選び方 | 中身 | 向いている人 |
|---|---|---|
| 返す | 車を返却し、残価の支払いはなし | 次は別の車にしたい人 |
| 乗り換える | 返して、新しい車で残クレを組み直す | 数年ごとに新車に乗りたい人 |
| 買い取る | 残価を払う(一括または再ローン) | そのまま乗り続けたい人 |
返す場合、5年間で払ったのは月々の合計(例では約262.5万円)です。
一方、通常ローンで買って5年後に売ったとします。売値が残価と同じ1,419,880円なら、実質の負担は約249.3万円です。つまり返す場合も、差は約13万円で変わらないんです。
『じゃあ残クレは損なの?』と思うかもしれません。違いが出るのは、5年後の売値が残価より高いか低いかです。
新型P16は2026年6月に出たばかりで、5年後の相場はまだ誰にも読めません。だからこそ、残価が「下がった時の保険」になる点は残クレの良さなんです。
- 5年後の相場が残価を下回っても、返せば差額を払わなくてよい
- 月々が軽いので、上のグレードを選びやすい
- 乗り換えの段取りが販売店で完結する
- 5年後の相場が残価より高くても、返すとその差は自分に入らない
- 最後に買い取ると、利息の分だけ総額が増える
- 距離やキズの条件を超えると精算が出る
走行距離とキズの条件に気をつける
残クレで返す時は、車の状態に条件があります。ここを知らずに組むと、最後に思わぬ精算が出ることも。
| 条件 | よくある内容 | 気をつけること |
|---|---|---|
| 走行距離 | 月あたりの上限が決まっている | 通勤や遠出が多い人は超えやすい |
| キズ・へこみ | 基準を超えると精算 | 小さな子どもやペットがいる家は注意 |
| 改造 | 元に戻す必要がある場合も | 社外パーツは外せる物にする |
上限の距離や精算の金額は、プランによって違います。契約前に書面で確かめておきましょう。
『月々が安いから』で残クレを選び、毎日の通勤で距離の上限を超えてしまうケースがあります。年間でどれくらい走るか、今の車のメーターから計算しておくと安心です。
キックスで残クレが向いている人・向いていない人
キックスは全車e-POWERで、新型P16は2026年6月18日に発売されたばかりです。
5年後の相場がどうなるかは、いま誰にも分かりません。だからこそ「どれだけ乗るか」で考えるのが分かりやすいんです。
- 5年前後で新しい車に乗り換えるつもりの人
- 月々の支払いを抑えて、上のグレードやe-4ORCEを選びたい人
- 年間の走行距離が少なめの人
- 車をきれいに使える人
- 7年、10年と長く乗るつもりの人
- 年間の走行距離が多い人
- カスタムやルーフキャリアの取り付けを楽しみたい人
- 総支払額をできるだけ抑えたい人
月々で比べたい場合、グレードの差もポイントです。例えば2WDとe-4ORCEの価格差は同じグレードで約35万円あります。
残クレでも、この差はそのまま月々と残価に乗ってきます。X系なら、e-4ORCEにすると残クレの月々は約4,200円上がる計算です(年3.9%・残価40%の仮定)。
雪の多い地域なら、5年後に4WDを探す人がいる分、売る時の見られ方もよくなりやすいと言われます。残価の設定と実際の相場の差を考える時の材料にしてみてください。
e-4ORCEにするかはキックスのe-4ORCEと2WDどっち?で考えてみてください。
残クレで契約するまでの流れ
残クレで決めるなら、次の順番で進めると条件を見落としにくくなります。
- 乗りたいグレード・駆動方式・オプションを決める
- 複数の販売店で見積もりを取り、値引き後の車両価格をそろえる
- 残クレの残価・金利・回数・距離の上限を書面でもらう
- 同じ条件で通常ローンの月々と総額も出してもらう
- 5年後に「返す・乗り換える・買い取る」のどれを選びそうか考えて決める
見積もりでは、残価の金額と金利が書かれているかを見てみてください。月々の金額だけが大きく書かれた紙では、総額が分かりません。
「月々4万円台でG 2WDに乗れますよ」と言われたら、「総支払額と最終回の金額はいくらですか」と聞き返してみましょう。
見積書の読み方はキックスの見積もりの見方でも説明しています。
残クレ・ローン・リースはどれを選ぶ?
キックスの払い方は、残クレのほかに通常ローンとリースがあります。
| 払い方 | 月々 | 総額 | 車の持ち主 | 合う人 |
|---|---|---|---|---|
| 残クレ | 少なめ | 多くなりやすい | 完済まで販売会社など | 数年ごとに乗り換える人 |
| 通常ローン | 多め | 少なめ | 自分(所有権留保の場合あり) | 長く乗る人 |
| リース | 税金などを含め定額 | プランによる | リース会社 | 支払いを一定にしたい人 |
| 現金 | なし | 一番少ない | 自分 | 手元資金に余裕がある人 |
リースは月々に税金やメンテナンスを含められるプランもあります。詳しくはキックスをリース・サブスクで乗る場合の費用で見ています。
どの払い方でも、もとになる車両価格は同じです。値引きで車両価格が下がれば、月々も総額も下がります。
支払い方を決める前に、まず見積もりを複数取ってみてください。値引きの考え方はキックスの値引き相場と限界額にまとめています。
よくある質問
キックスの残クレは損ですか?
同じ金利なら、最後に買い取ると通常ローンより総額は多くなりやすいです。5年ごとに乗り換える人には、月々が軽く段取りも楽という良さがあります。
残クレの残価は何%くらいですか?
車種・グレード・期間・プランで決まります。この記事では計算のために40%と仮定しました。実際の値は販売店の見積もりで確かめてください。
残クレの途中で売ることはできますか?
残りの支払いを精算すれば可能な場合が多いです。精算の方法や手数料は契約によるので、事前に確かめておきましょう。
残クレで最後に買い取る時は一括でないとだめですか?
一括で払うか、残価を改めてローンにする方法があります。再ローンにするとさらに利息がかかるので、総額で比べてみてください。
頭金を入れた方がいいですか?
頭金を入れると借りる額が減り、利息も減ります。手元資金とのバランスで決めるのがおすすめです。
まとめ
- 残クレは月々が軽い代わりに、残価にも利息がかかり総額は増えやすい
- X+ 2WD・5年・年3.9%・残価40%の仮定で、総額の差は約13万円
- 5年で乗り換えるなら残クレ、長く乗るなら通常ローンが合いやすい
- 走行距離とキズの条件は契約前に書面で確かめる
- どの払い方でも、値引きで車両価格を下げるのが一番効く
コメント